

Урок финансовой грамотности Кредиты и займы

Похожие видео 📹




📽️ Дополнительные видео 📹




C 26 октября по 15 декабря – методические вебинары для педагогов
ПО ФИНАНСОВОЙ ГРАМОТНОСТИ
Для учащихся средних и общих образовательных организаций
Для студентов профессиональных образовательных организаций
Для воспитанников организаций для детей-сирот и детей, оставшихся без попечения родителей
Самые невыгодные кредиты (видео урок)
Время на чтение: 3 мин.

Уважаемые читатели Финансового гения! Сегодня я хочу предложить вашему вниманию еще один видео урок финансовой грамотности на тему «Самые невыгодные кредиты».
К сожалению, просто огромное количество жителей России, Украины, других постсоветских стран находятся в долговой яме. Главная причина этому — непонимание кредитных продуктов и неразумное пользование кредитами. Люди зачастую берут самые невыгодные кредиты, да еще и не рассчитывают свои финансовые возможности. Итог очень плачевный.
В этой видео презентации я представлю вам ТОП-10 самых невыгодных условий кредитования, предлагаемых банками и другими кредитными организациями. На сайте я уже не раз периодически затрагивал эту тему, и вот в данном видео уроке собрал воедино и актуализировал всю эту информацию.
Посмотрев этот видео урок, вы узнаете, какие условия кредитования должны предостеречь вас от пользования кредитными услугами. Думаю, это обязательно нужно знать всем тем, кто периодически берет кредиты и займы или же планирует их брать.
Все условия, описанные в представленном видео уроке, являются закономерностями. Как и в любом правиле, в некоторых из них есть свои исключения, однако, в целом все обстоит так, как я рассказал.
Будьте бдительны, не пользуйтесь заведомо невыгодными кредитами и не загоняйте себя в финансовую яму.
–
Пап,
смотри, какой классный новый компьютер! Ты можешь мне его купить? – Радостно
сказал Костя, увидев на полке магазина новый компьютер.
– Сынок, к сожалению, у
нас сейчас на это нет денег. Мы ведь недавно купили новый телевизор. Мы с мамой
подумаем об этом после зарплаты, – ответил папа.

–
Добрый день, не стоит поддаваться сиюминутным желаниям. Кредит – на
самом деле дорогое удовольствие, – вмешался в разговор отца и сына профессор
Копейкин, который тоже оказался в этом магазине.
–
Здравствуйте,
профессор, по ходу, без вашей помощи тут не обойдёшься, – с
надеждой в голосе сказал Костя.
–
Ну
почему кредит – это дорого, это же удобно, берёшь вещь сегодня, а деньги
отдаёшь потом.
–
Кредит – это деньги, которые на время банк выдаёт обычным
гражданам, фирмам, фабрикам, бизнесменам. За пользование деньгами банк
устанавливает определённый процент. Так что в итоге вернуть нужно будет больше,
чем одалживал.

Смотри,
этот компьютер стоит 10 000 рублей, а если мы возьмём его в кредит, то должны
будем заплатить банку за пользование кредитом ещё 3 500 рублей. В итоге за
компьютер ты заплатишь не 10 000, а 13 500 рублей. А вот если мы
ненадолго отложим покупку, то сможем не отдавать эти деньги банку, а потратим
их на себя: например, купим билеты в цирк.
–
А
что же делать, когда хочется что-то купить, а денег не хватает? – спросил
Костя.
–
Ну
давай, предположим, что тебе действительно нужен этот компьютер, но сегодня на
его покупку нет денег. Варианта два: первый – накопить и купить потом и второй
– взять деньги в долг и купить сейчас, а можно пересмотреть свои планы и
отказаться от покупок.
Если
пойти по первому варианту, то владение компьютером отодвигается во времени.
Если одолжить деньги и купить сейчас, то надо будет расплачиваться по долгам и
компьютер в итоге окажется дороже.
Банк
охотно даст деньги в кредит, но за пользование этими деньгами потребует
проценты и комиссию. Друзья или родственники, которые могут дать в долг без
процентов и комиссии, всегда будут иметь право попросить об ответной услуге.
Получается
вечная дилемма: время или деньги? Что лучше? Покупать в кредит или копить
самому? Единственно правильного ответа на этот вопрос нет и быть не может.
–
Понятно,
то есть одалживать деньги – это всегда плохо? – спросил Костя.
–
Это
как посмотреть. В жизни могут возникнуть самые непредсказуемые ситуации. В
одних стоит отложить покупку и спокойно копить деньги, в других необходимо
срочно брать кредит и решать вопрос. Чтобы быть во всеоружии, готовым к любой
ситуации, нужно уметь грамотно копить деньги и грамотно их брать в долг и ни в
коем случае не увлекаться.
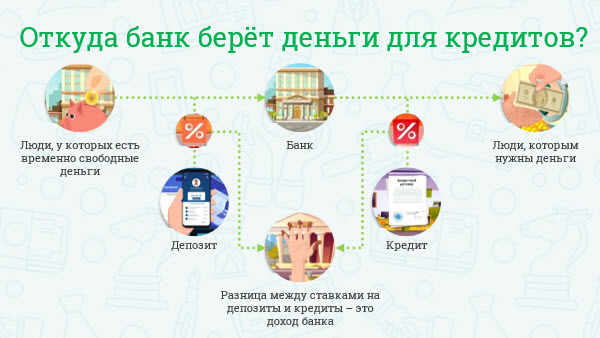
– А откуда банк берёт деньги для кредитов? – спросил Костя.
–
Деньги
в банк приносят вкладчики. Мы уже говорили о том, что за это банк выплачивает
им проценты. А чтобы получить деньги на выплату процентов по вкладам, банк
должен их где-то заработать. Вот для этого он на время берёт деньги вкладчиков
и выдаёт их в виде кредитов. Люди возвращают кредиты и платят по ним проценты.
Они и составляют заработок банка. Чем больше банк обещает процентов вкладчикам,
тем больше будут стоить кредиты.
Например,
банк предоставил кредит предпринимателю
Петрову в размере 1 000 000 рублей. Инфляция в год составляет 10 %, чтобы
банк «вышел в ноль», Иванов должен вернуть 1 100 000 рублей. Но так банк
возвращает только стоимость самих денег.
А
ведь не секрет, что для того, чтобы выдать кредит Петрову, банк использует
средства по депозитам других клиентов (по которым, в свою очередь, банку самому
нужно выплачивать проценты) или кредиты других банков (по которым тоже нужно
платить), плюс банк имеет свои собственные издержки (от налогов до содержания
офисов и заработной платы сотрудникам). Наконец, в любой сделке банка должна
быть прибыль, которую он уплатить своим акционерам. Всё это находит своё
отражение в процентной ставке, как итог – процентная ставка
по кредиту может составить порядка 30 % годовых, из которых чистого дохода
банка будет всего-то 3–5 %. Поэтому в наши дни
кредит – это удобный финансовый инструмент, если знать, как им правильно
пользоваться. Однако заёмные деньги требуют ответственности, дисциплины и
правильного подхода к выбору кредита.
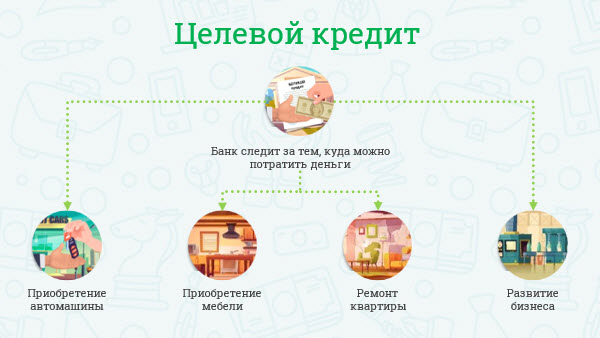
Банковские
кредиты бывают разных видов. Например, целевые (на покупку квартиры,
машины и так далее). То есть банк следит за тем, куда человек будет тратить
кредит.
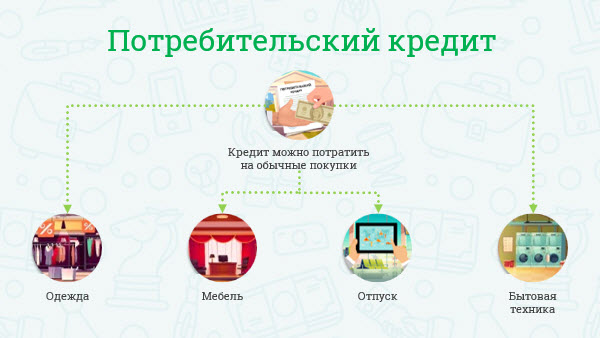
Есть
кредиты потребительские, их можно потратить на обычные покупки – бытовую
технику, мебель и так далее. Тот, кто взял кредит, сам решает, на что его
потратить.
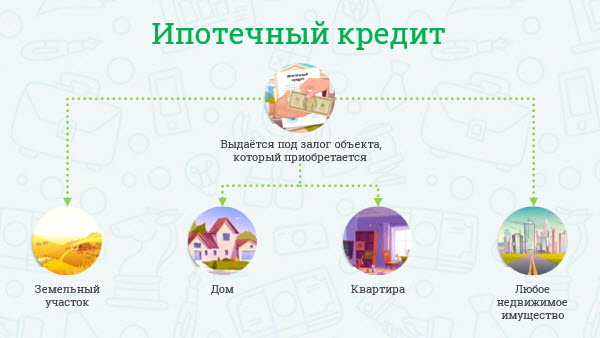
Ипотечный
кредит – это тоже сегодня довольно распространённый вид
кредита. Особенность его состоит в том, что он выдаётся под залог объекта,
который приобретается. Это может быть земельный участок, дом, квартира, то есть
недвижимое имущество.
В
Древней Греции ипотекой назывался долговой камень, который устанавливался на
земельном участке, если кредит не возмещался, то земельный участок изымался у
владельца.
Ипотечные
кредиты отличаются более низкими процентными ставками. Но требования к
потенциальным заёмщикам предъявляются очень высокие. Подтверждение солидного
дохода и внушительный стаж работы требуются в обязательном порядке.
В
последние годы практически все банки требуют в качестве дополнительного условия
застраховать жизнь заёмщика, имущество, находящееся в ипотеке, или оба объекта
сразу.
Предложений
по получению потребительских, ипотечных кредитов, автокредитов существует
великое множество. Чтобы сравнить и выбрать оптимальные условия кредита, лучше
всего воспользоваться сайтами-агрегаторами, объединяющими предложения от разных
банков.
Такие
сайты занимаются автоматическим сбором информации из различных источников.
Пользователю остаётся лишь задать параметры своих интересов, а сайт-агрегатор предложит список кредитов в разных банках,
отвечающий этим условиям. По каждому из них вы можете просмотреть ставки и
комиссии, требования к заёмщику, необходимые документы и прочее.
На
сайтах-агрегаторах могут отсутствовать предложения
каких-то банков, а данные по отдельным банкам могут оказаться устаревшими.
Поэтому условия заинтересовавших вас предложений лучше уточнить непосредственно
в самих банках.
–
Получается, что у банка можно одолжить на всё что угодно. Даже, например, на
поездку в отпуск? – спросил Костя.
–Да,
доступность кредитов в последние
годы привела к тому, что это стало массовым явлением. Наверное, сегодня трудно
встретить человека, который ни разу не брал кредит. Всё больше людей выбирают
именно такой способ решения своих финансовых проблем.
Например,
кредиты на покупки, на отпуск банки выдают очень быстро, на небольшой срок, но
стоят они очень дорого. Поэтому кредит нужно брать только в крайних случаях,
когда накопить деньги действительно сложно. Например, на покупку квартиры или
автомобиля. Как правило, это будут кредиты на большие сроки (лет на 10–20), и
потому стоить они будут не так дорого, как, например, кредиты в магазине.
В
современном обществе распространён стереотип о том, что банки идут на
всевозможные ухищрения, чтобы обмануть клиента. На самом деле большинство
переплат и конфликтных ситуаций возникает из-за невнимательности заёмщика.
Сложностей можно избежать, если выбрать надёжный банк, внимательно изучить
кредитный договор и своевременно вносить платежи. Тогда сумма процентов будет
минимальной, а от пользования услугами банка останутся приятные впечатления.
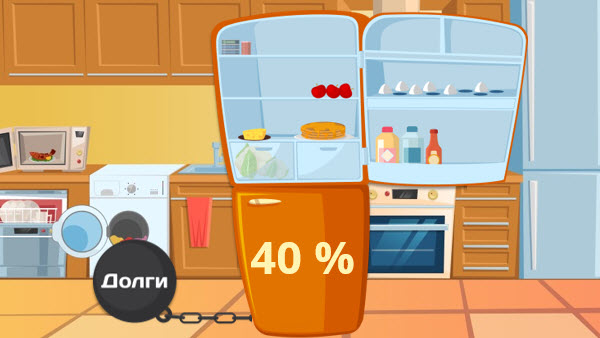
Опыт
показывает, что разумно рассчитывать свой личный бюджет таким образом, чтобы на
выплаты по кредитам уходило не более 40 % ежемесячного дохода.
Помните,
что никогда не стоит брать кредит, на погашение которого уйдут практически все
средства. Ведь кредит придуман не для бедных, а для богатых, которые, имея
несколько источников дохода, знают, из какого кармана в какой надо будет
переложить деньги, чтобы погасить кредит. И эти карманы, и эти деньги у них
есть. Например, если собственный бизнес приносит доход 40 % годовых, то зачем
забирать деньги из бизнеса для покупки недвижимости, если можно взять ипотечный
кредит по ставке 15 % годовых?
–
Да уж, а казалось, всё так просто. Взял что хочешь с полки в магазине, а деньги
отдал как-нибудь потом. А тут, оказывается, столько проблем с этими кредитами,
– разочаровано сказал Костя.
–
Ну, так и есть, ведь как говорит народная мудрость, «долг платежом красен».
Кстати, насчёт народных мудростей, давайте свами попробуем составить из разных
слов пословицы и поговорки о долгах и о том, как их важно отдавать вовремя.

ПО ФИНАНСОВОЙ ГРАМОТНОСТИ
до 21 ноября участвуйте в ежегодном Всероссийском онлайн-зачете по финансовой грамотности
до 21 ноября учавствуйте в ежегодном Всероссийском онлайн-зачете по финансовой грамотности
Управление своими финансами. Личный и семейный бюджет. Как ставить и достигать финансовые цели. Финансовая подушка безопасности. Принципы осознанного потребления.
Главные принципы кредитования и ответственное отношение к взятым обязательствам. Сохранение и преумножение сбережений с помощью банковского вклада. Безопасное и выгодное использование банковских карт.
Основы страховой защиты для себя и близких. Страховые риски. Страховая ответственность. Как выбрать страховую компанию. Дополнительный доход при помощи страховки.
Что важно знать начинающему инвестору. Основные принципы инвестирования. Выбор финансовых инструментов для достижения цели. Как работает биржа, как выбрать посредника.
Правила ориентации в современном киберпространстве и главные свойства информации. Основы защиты своих данных при использовании электронных сервисов.
Бизнес и предпринимательство. Выбор идеи для бизнеса. Основы составления бизнес-плана. Ответственность и финансовые риски владельца бизнеса. Личные качества предпринимателя.
История денежной политики и финансовые интересы страны. Денежные реформы. Эмиссия. Банкноты и монеты в обращении: признаки подлинности и платежеспособности. Жизненный цикл денег.
Как работают налоговая и пенсионные системы. Виды имущественных налогов, как они рассчитываются, права и обязанности налогоплательщика. Понятие пенсии, принципы ее формирования и возможные варианты пенсионного обеспечения.
Правильный выбор и ориентация в мире профессий. Востребованность профессий финансиста, бизнес-информатика и педагога. Профессиональные требования к специалистам.
Выберите урок, дату и время в расписании или через каталог уроков
Зарегистрируйтесь на выбранный урок
Примите участие в уроке классом или индивидуально
Заполните форму отзыва после урока и получите сертификат участника на почту
Проект для педагогов и организаторов детского отдыха. Здесь можно найти развивающие игры, которые познакомят самых маленьких участников с основами финансовой грамотности и помогут учащимся старших классов закрепить свои знания, полученные на уроках.
Информационно-просветительский ресурс Банка России для широкой аудитории, а также для преподавателей финансовой грамотности. Здесь вы найдете понятные статьи про финансы, полезные сервисы и познавательные игры, методические рекомендации и готовые презентации для уроков.
Группа, в которой педагоги, методисты и волонтеры делятся лучшими практиками повышения финансовой грамотности, сценариями игр, викторинами и конкурсами, анонсами мероприятий, интерактивными уроками и другими интересными проектами.
На занятиях участники узнают, как безопасно и эффективно пользоваться банковскими услугами, выбирать финансовые инструменты, использовать современные онлайн-технологии и защищаться от мошенников.
СТОИТ ЛИ БРАТЬ КРЕДИТ? Финансовая Грамотность
Сегодня мы поговорим о кредитах, стоит ли их брать и как население подсаживают на кредиты.
Итак, зачем нам кредит.
По версии российской газеты за последние пять лет кредит брали 45% россиян. Каждый пятый плательщик по кредиту платит 30% от семейного бюджета за погашение этого кредита.
Итак, зачем банки выдают кредиты.
Банковская система это бизнес. И задача любого банка привлечь как можно больше вкладчиков, которые хранят свои деньги в банке. Банк эти деньги оборачивает и получает свой процент от выгодных инвестиций в разные секторы экономики. А Чтобы вкладчики несли еще больше денег, им необходимо платить процент по вкладам. Откуда его взять? Что- бы получить деньги на выплату процен-тов по вкладам, банк должен их где-то за- работать. Вот для этого он на время берет деньги вкладчиков и выдает их в виде кредитов. Люди возвращают кредиты и платят по ним проценты. Они и составляют заработок банка. Чем больше банк обещает процентов вкладчикам, тем дороже будут стоить кредиты в этом же банке.
Скажу честно, за всю жизнь я брал 8 кредитов. Один раз я взял кредит, чтобы погасить кредит. И это было ужасно. Я 7 лет жил в долгах и не мог из них выбраться. Максимальный мой долг составил 1 миллион рублей. Поэтому я знаю о чем говорю.
Для чего люди обычно берут кредит?
1. Желание — жить «красивой жизнью». Стремление к богатству и роскоши свойственно большинству людей, и поскольку это самое большинство, привыкло к легким решениям своих проблем и задач, то кредит, благодаря его доступности, для большинства людей является прекрасной возможностью сделать свою жизнь лучше.
Например:
Купить машину на которую ты не заработал и не соответствуешь ей и исключительно, чтобы кем-то казаться и покрасоваться.
Сыграть свадьбу и за один день потратить пол миллиона, чтобы потом отдавать кредит и долги еще целый год.
Или накупить разных гаджетов в кредит только потому, что они сейчас есть у всех.
По версии сайта rb.ru 50% людей, которые берут кредит^ покупают себе бытовую технику.
– Еще одна причина – это когда действительно надо. Вопрос жизни и смерти. Чтобы быстро найти деньги проще всего взять кредит. В таком случае он может действительно сильно выручить. Главное оценить свои возможности по выплате кредита, чтобы потом не пожалеть.
В таких случаях. финансов грамотные люди планируют свои личные финансы заранее. Каждый современный человек знает, что деньги могут срочно понадобится в любой момент. И поэтому они заранее переводят свои деньги на накопительные счета или страхуют жизнь, чтобы в случае чего семья не осталась у разбитого корыта.
И еще много-много разных причин
В каком случае стоит брать кредит?
Канал о мужском стиле, отношениях, саморазвитии. Также, вы найдете информацию на тему финансов, знакомства с противоположным полом многое другое. Я видеоблогер, предприниматель и вегетарианец, Цель моего канала помочь людям и поделиться своим опытом в разных областях. Надеюсь, что вам канал будет полезен и интересен. Подписывайтесь. Немного обо мне. Я родился и живу в Санкт-Петербурге. 2008 году закончил СПБГЛТА им. Кирова по специальности экономист-менеджер. Далее открыл бизнес, параллельно вел мероприятия. в 2012 году попал на ТВ. В итоге сотрудничал с тремя телеканалами. Все это время я рос как предприниматель. Мне всегда нравилось разнообразие. Какое-то время я был бизнес-тренером. В 2011 году я узнал, что такое YouTube и начал заливать некоторые свои выпуски с ТВ. А в 2013 году решил взяться за ведение канала серьезно. На сегодняшний день у меня есть несколько бизнес проектов, и пока на этапе развития. Параллельно я развиваю свой видеоблог и делюсь с людьми полезной информацией.
Канал современного мужчины. Здесь, вы найдете информацию на темы: развитие харизмы, отношения, ЗОЖ, ораторское мастерство и многое другое. Цель моего канала помочь людям и поделиться своим опытом в разных областях. Надеюсь, что канал вам будет полезен и интересен.
Немного обо мне.
Автор книг. Предприниматель. Родился и живу в Санкт-Петербурге. 2008 году закончил СПБГЛТА им. Кирова по специальности экономист-менеджер. Далее открыл бизнес, параллельно вел мероприятия. в 2012 году попал на ТВ. В итоге сотрудничал с тремя телеканалами. Все это время я рос как предприниматель. Мне всегда нравилось разнообразие. Какое-то время я был бизнес-тренером. В 2011 году я узнал, что такое YouTube и начал заливать некоторые свои выпуски с ТВ. А в 2013 году решил взяться за ведение канала серьезно. На сегодняшний день у меня есть несколько бизнес проектов, и пока на этапе развития. Параллельно я развиваю свой видеоблог.


